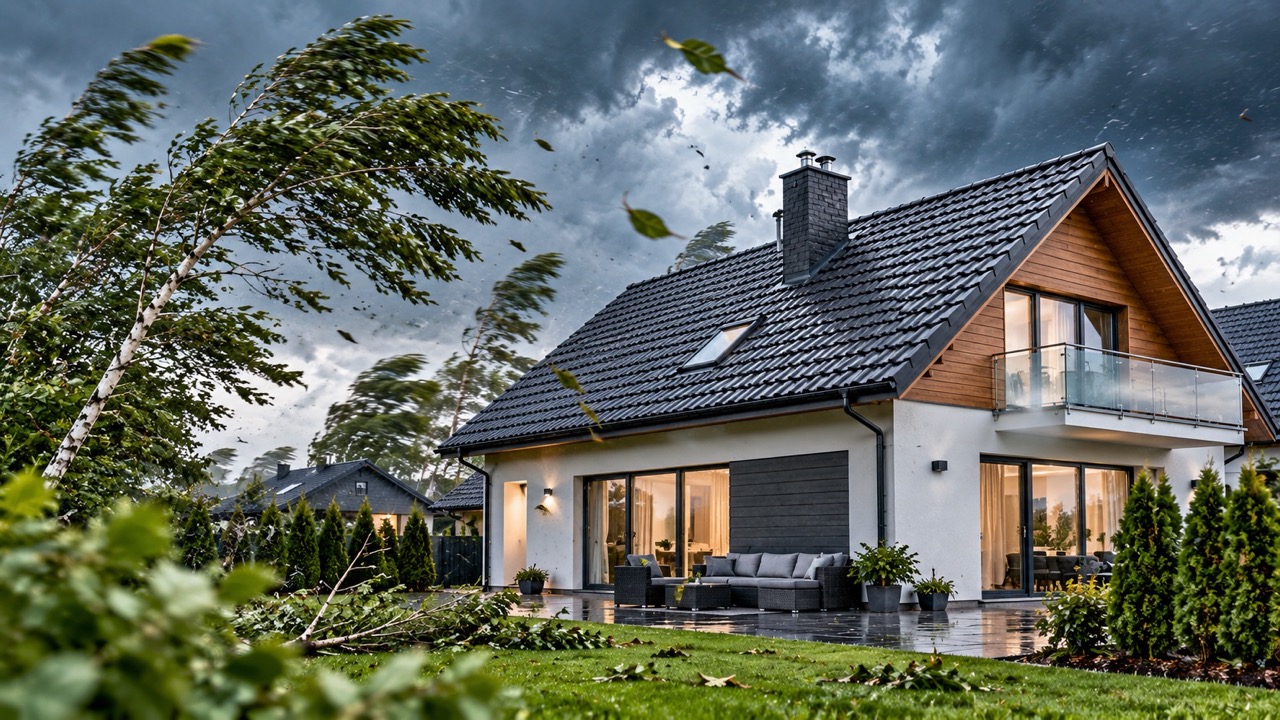
Ubezpieczenie domu od wichury i silnego wiatru – jak zabezpieczyć dach, elewację i wyposażenie
Silny wiatr może w ciągu kilku minut uszkodzić dach, zerwać elementy elewacji, przewrócić ogrodzenie albo doprowadzić do przedostania się wody do wnętrza budynku. Szkody mogą dotyczyć zarówno samej konstrukcji domu, jak i wyposażenia znajdującego się wewnątrz.
Dlatego ochrona od wichury i silnego wiatru jest jednym z ważnych elementów ubezpieczenia nieruchomości. Szczególne znaczenie ma w przypadku domów jednorodzinnych, które są bezpośrednio narażone na działanie warunków atmosferycznych.
Sama obecność silnego wiatru w zakresie polisy nie wystarcza jednak do oceny jakości ochrony. Trzeba sprawdzić definicję zdarzenia, sumę ubezpieczenia, zakres dotyczący dachu, elementów stałych i ruchomości oraz zasady odnoszące się do budynków dodatkowych.
Dostępne rozwiązania można zestawić przez Porównywarka ubezpieczeń Poliseo, zwracając uwagę na rzeczywisty zakres nieruchomości oraz ryzyka atmosferyczne istotne dla konkretnego domu.
Silny wiatr w ubezpieczeniu nieruchomości
Ubezpieczyciel może dokładnie określać, jakie zdarzenie jest traktowane jako silny wiatr lub huragan.
Nie należy opierać się wyłącznie na potocznym rozumieniu wichury.
Znaczenie ma definicja znajdująca się w warunkach konkretnej polisy.
Przed zakupem warto więc sprawdzić, kiedy powstaje odpowiedzialność ubezpieczyciela oraz w jaki sposób potwierdzane jest wystąpienie zdarzenia atmosferycznego.
Dlaczego silny wiatr może spowodować duże straty
Najbardziej oczywistym zagrożeniem jest uszkodzenie dachu.
Wiatr może podważyć dachówki, zerwać fragment poszycia albo uszkodzić obróbki blacharskie.
Skutki często nie kończą się jednak na samym dachu.
Jeżeli powstanie nieszczelność, do wnętrza może dostać się deszcz. Woda może uszkodzić izolację, sufity, ściany, instalację elektryczną oraz wyposażenie.
Jedno zdarzenie może więc prowadzić do wielu różnych szkód.
Ubezpieczenie dachu od wichury
Dach jest jednym z elementów najbardziej narażonych na działanie wiatru.
Przy silnych podmuchach mogą zostać uszkodzone dachówki, blacha, rynny, elementy mocujące oraz konstrukcja.
Właściciel domu powinien sprawdzić, czy dach znajduje się w zakresie ubezpieczonego budynku oraz na jakiej zasadzie ustalana jest wartość szkody.
Znaczenie może mieć także wiek i stan techniczny pokrycia.
Polisa nie zastępuje regularnej konserwacji.
Zerwane dachówki
Nawet uszkodzenie niewielkiego fragmentu dachu może prowadzić do większych problemów.
Brak kilku dachówek może umożliwić przedostawanie się wody podczas kolejnych opadów.
Po wichurze warto więc obejrzeć dach z bezpiecznej odległości i sprawdzić, czy nie występują widoczne uszkodzenia.
Nie należy samodzielnie wchodzić na dach podczas silnego wiatru ani bez odpowiednich zabezpieczeń.
Uszkodzenie poszycia dachowego
Przy poważniejszej wichurze może zostać uszkodzony większy fragment poszycia.
Taka szkoda może wymagać pilnego zabezpieczenia budynku przed kolejnym deszczem.
Właściciel powinien dokumentować zarówno pierwotne uszkodzenie, jak i wykonane działania zabezpieczające.
Jeżeli możliwe jest ograniczenie dalszych strat bez narażania bezpieczeństwa, warto to zrobić.
Rynny i obróbki blacharskie
Silny wiatr może zerwać lub odkształcić rynny, rury spustowe i obróbki.
Choć pojedynczy element może nie wydawać się szczególnie kosztowny, uszkodzenie systemu odprowadzania wody może później powodować kolejne problemy.
Woda może spływać po elewacji albo gromadzić się przy fundamentach.
Dlatego po burzy warto sprawdzić cały system odwodnienia dachu.
Elewacja po wichurze
Nowoczesne elewacje mogą posiadać elementy podatne na silne podmuchy.
Wiatr może uszkodzić okładzinę, fragment ocieplenia, parapety lub inne części fasady.
Jeżeli elewacja znajduje się w zakresie ubezpieczonego budynku, szkoda może podlegać ochronie zgodnie z warunkami.
Warto jednak prawidłowo określić wartość całej nieruchomości.
Okna i drzwi
Silny wiatr może doprowadzić do uszkodzenia stolarki.
Problemem mogą być zarówno same podmuchy, jak i przedmioty niesione przez wiatr.
Gałąź albo fragment innego elementu może uderzyć w szybę lub drzwi.
Po takiej szkodzie trzeba zabezpieczyć otwór przed dalszym działaniem deszczu i wiatru.
Jeżeli konieczne jest wykonanie tymczasowego zabezpieczenia, warto zachować dokumentację poniesionych wydatków.
Drzewo przewrócone na dom
Jednym z najpoważniejszych skutków wichury może być przewrócenie drzewa.
Uszkodzeniu może ulec dach, ściana, okna albo konstrukcja budynku.
W pierwszej kolejności trzeba ocenić bezpieczeństwo.
Jeżeli istnieje ryzyko dalszego przewrócenia drzewa, naruszenia konstrukcji albo zerwania przewodów, nie należy zbliżać się do zagrożonego miejsca.
Dopiero po zabezpieczeniu sytuacji można dokładniej dokumentować szkody.
Gałąź uszkadzająca dach
Nie zawsze musi przewrócić się całe drzewo.
Duża gałąź może zerwać się podczas wichury i spaść na dach.
Szkoda może obejmować pokrycie, rynny, okna dachowe i konstrukcję.
Przy wyborze ubezpieczenia warto sprawdzić, jak traktowane są szkody wynikające z upadku drzew i innych przedmiotów.
Drzewo sąsiada przewrócone na budynek
Źródło szkody może znajdować się poza własną posesją.
Jeżeli drzewo rosnące u sąsiada przewróci się podczas silnego wiatru i uszkodzi dom, właściciel przede wszystkim powinien zabezpieczyć swoją nieruchomość.
Kwestia odpowiedzialności właściciela drzewa może być analizowana oddzielnie.
Posiadanie własnego ubezpieczenia nieruchomości pozwala korzystać z ochrony zgodnie z zakresem własnej umowy.
Uszkodzenie ogrodzenia
Wichura może przewrócić przęsła ogrodzenia, bramę albo furtkę.
Nie każde ubezpieczenie domu musi automatycznie obejmować wszystkie elementy znajdujące się na posesji.
Dlatego warto sprawdzić definicję budowli i dodatkowych elementów nieruchomości.
Szczególne znaczenie ma to przy kosztownych ogrodzeniach, bramach automatycznych oraz murach oporowych.
Brama wjazdowa
Automatyczna brama może zostać uszkodzona przez wiatr albo przez przedmiot przemieszczony podczas wichury.
Naprawa może obejmować nie tylko konstrukcję, ale także automatykę i sterowanie.
Warto więc sprawdzić, czy wszystkie elementy znajdują się w zakresie polisy.
Altana i obiekty ogrodowe
Na posesji mogą znajdować się altany, pergole, wiaty i inne konstrukcje.
Silny wiatr szczególnie łatwo uszkadza lekkie obiekty.
Nie należy zakładać, że wszystkie są automatycznie objęte razem z głównym budynkiem.
Jeżeli przedstawiają istotną wartość, trzeba sprawdzić ich status w polisie.
Garaż wolnostojący
Garaż znajdujący się poza bryłą domu może wymagać uwzględnienia jako dodatkowy budynek.
Wichura może uszkodzić dach, bramę lub konstrukcję.
Właściciel powinien ustalić, czy garaż jest wymieniony w zakresie nieruchomości i jaka suma ochrony go dotyczy.
Budynki gospodarcze
Na większej posesji mogą znajdować się również inne budynki.
Warsztat, pomieszczenie gospodarcze lub magazyn mogą być narażone na te same warunki atmosferyczne co dom.
Szczególnie podatne na wiatr są lekkie dachy oraz starsze elementy konstrukcyjne.
Przed zawarciem umowy trzeba ustalić, które budynki są rzeczywiście ubezpieczone.
Fotowoltaika podczas wichury
Panele fotowoltaiczne są montowane bezpośrednio na dachu albo na konstrukcji znajdującej się na gruncie.
Silny wiatr może uszkodzić panele lub ich mocowanie.
Jeżeli instalacja przedstawia znaczną wartość, właściciel powinien upewnić się, że została uwzględniona w zakresie nieruchomości.
Szczególnie ważna jest aktualizacja polisy, jeżeli fotowoltaika została zamontowana już po ubezpieczeniu domu.
Panele na gruncie
Instalacja wolnostojąca również może być narażona na silne podmuchy.
Warto sprawdzić, czy ubezpieczenie obejmuje elementy znajdujące się poza głównym budynkiem.
Nie należy automatycznie przenosić zasad dotyczących paneli dachowych na wszystkie instalacje znajdujące się na posesji.
Pompa ciepła
Jednostka zewnętrzna pompy ciepła znajduje się poza wnętrzem budynku i może zostać uszkodzona przez przedmiot niesiony przez wiatr.
Może również dojść do uszkodzenia obudowy lub elementów instalacji.
Przy kosztownym urządzeniu warto sprawdzić, czy całość znajduje się w zakresie ochrony.
Markiza tarasowa
Markizy są szczególnie podatne na uszkodzenia podczas silnego wiatru.
Jeżeli użytkownik pozostawi ją rozwiniętą mimo złych warunków atmosferycznych, sposób oceny szkody może zależeć od warunków umowy i okoliczności.
Właściciel powinien przestrzegać zaleceń producenta dotyczących użytkowania.
Automatyczne czujniki wiatru mogą ograniczać ryzyko, ale nie zastępują prawidłowej eksploatacji.
Pergola tarasowa
Nowoczesne pergole mogą być trwałym elementem domu albo niezależną konstrukcją.
Przed zakupem ubezpieczenia warto ustalić, do której kategorii zalicza ją konkretna polisa.
Silny wiatr może uszkodzić dach, lamele, przesłony boczne albo automatykę.
Po kosztownej rozbudowie tarasu warto ponownie sprawdzić sumę ubezpieczenia.
Meble ogrodowe
Meble pozostawione na tarasie mogą zostać przewrócone lub przeniesione przez wiatr.
Same mogą również stać się przyczyną szkody, jeżeli uderzą w okno, samochód lub inny przedmiot.
Zakres ochrony mienia znajdującego się na zewnątrz może być ograniczony.
Dlatego przed nadejściem silnej wichury warto odpowiednio zabezpieczyć wyposażenie tarasu.
Trampolina w ogrodzie
Niezabezpieczona trampolina może zostać poderwana przez wiatr i przemieścić się na znaczną odległość.
Może uszkodzić własny dom, ogrodzenie albo nieruchomość sąsiada.
To przykład pokazujący, że profilaktyka ma ogromne znaczenie.
Polisa chroni przed finansowymi konsekwencjami określonych zdarzeń, ale nie zastępuje właściwego zabezpieczenia przedmiotów znajdujących się na posesji.
OC w życiu prywatnym podczas wichury
Silny wiatr może doprowadzić do sytuacji, w której przedmiot z naszej posesji uszkodzi mienie innej osoby.
Nie oznacza to automatycznie odpowiedzialności właściciela w każdym przypadku.
Trzeba ustalić przyczynę i okoliczności.
OC w życiu prywatnym może jednak stanowić istotne uzupełnienie polisy nieruchomości, jeżeli powstanie roszczenie związane z odpowiedzialnością właściciela.
Woda po uszkodzeniu dachu
Jednym z najczęstszych następstw wichury jest przedostanie się opadów do wnętrza.
Wiatr uszkadza dach, a deszcz zalewa poddasze.
Powstają wtedy szkody wtórne.
Może zostać uszkodzona izolacja, płyty, podłoga, meble oraz elektronika.
Przy wyborze polisy warto sprawdzić sposób traktowania takich szkód będących konsekwencją zdarzenia objętego ochroną.
Zalane poddasze
Poddasze użytkowe może być wykończone podobnie jak pozostała część domu.
Znajdują się tam podłogi, meble i sprzęt.
Jeżeli po uszkodzeniu dachu do wnętrza dostanie się woda, wartość szkody może znacząco przewyższać koszt samych dachówek.
Dlatego polisa powinna obejmować nie tylko konstrukcję, ale również elementy stałe i ruchomości.
Ruchomości uszkodzone po wichurze
Jeżeli wiatr wybije okno albo uszkodzi dach, deszcz może zniszczyć wyposażenie.
Meble, elektronika, książki i inne rzeczy mogą wymagać wymiany.
Warto więc prawidłowo oszacować sumę ruchomości domowych.
Ubezpieczenie budynku nie musi automatycznie oznaczać pełnej ochrony całej zawartości domu.
Wichura a mieszkanie w bloku
Mieszkanie w budynku wielorodzinnym jest mniej narażone na niektóre szkody dotyczące konstrukcji dachu, ale nadal może ucierpieć.
Silny wiatr może uszkodzić okna, balkon albo elementy znajdujące się na zewnątrz.
Na najwyższych kondygnacjach może również dojść do szkód będących konsekwencją uszkodzenia dachu budynku.
Właściciel powinien rozróżniać zakres własnej polisy od ubezpieczenia części wspólnych.
Balkon i taras w mieszkaniu
Na balkonie często znajdują się meble, donice i inne przedmioty.
Podczas wichury mogą zostać uszkodzone albo przemieścić się poza balkon.
Warto wcześniej je zabezpieczać.
Zakres ubezpieczenia przedmiotów znajdujących się na zewnątrz może różnić się od ochrony mienia przechowywanego wewnątrz mieszkania.
Dom w budowie
Niedokończony budynek może być szczególnie podatny na działanie silnego wiatru.
Nie wszystkie elementy są jeszcze odpowiednio zabezpieczone, a na terenie budowy znajdują się materiały.
Ubezpieczenie domu w budowie powinno odpowiadać aktualnemu etapowi inwestycji.
Nie należy automatycznie stosować zasad polisy przeznaczonej dla ukończonego i zamieszkanego domu.
Dom drewniany
W przypadku domu drewnianego również trzeba prawidłowo określić rodzaj konstrukcji.
Niektóre elementy mogą reagować na działanie wiatru inaczej niż w budynku murowanym.
Najważniejsze jest jednak prawidłowe wskazanie technologii budowy oraz aktualnej wartości nieruchomości.
Dom letniskowy
Nieruchomość użytkowana sezonowo może przez dłuższy czas pozostawać bez nadzoru.
Po wichurze uszkodzenie dachu może więc nie zostać wykryte natychmiast.
Woda może przez kolejne dni przedostawać się do środka i powiększać szkody.
Dlatego ubezpieczenie domu letniskowego powinno być dopasowane do jego sposobu użytkowania.
Wichura podczas nieobecności właściciela
Właściciel może dowiedzieć się o szkodzie dopiero po powrocie z wyjazdu.
Pomocny może być monitoring albo osoba mająca możliwość sprawdzenia nieruchomości po bardzo silnej burzy.
Szybkie wykrycie uszkodzonego dachu pozwala ograniczyć dalsze szkody spowodowane deszczem.
Stan techniczny dachu
Ubezpieczenie nie zwalnia właściciela z dbania o nieruchomość.
Zużyte pokrycie, uszkodzone mocowania lub wieloletnie zaniedbania mogą mieć znaczenie podczas oceny szkody.
Dlatego regularny przegląd dachu jest ważny nie tylko z perspektywy polisy.
Przede wszystkim zmniejsza prawdopodobieństwo poważnych uszkodzeń podczas wichury.
Stary dach a wypłata
Wiek elementu może wpływać na sposób ustalania wartości szkody zgodnie z warunkami produktu.
Znaczenie może mieć również to, czy ubezpieczenie opiera się na wartości nowej, rzeczywistej czy innym sposobie wyceny.
Właściciel starszego domu powinien szczególnie dokładnie sprawdzić ten mechanizm.
Jak ustalić sumę ubezpieczenia
Suma powinna odpowiadać rzeczywistej wartości mienia zgodnie z zasadami konkretnej polisy.
Nie należy ustalać jej wyłącznie na podstawie kwoty, za którą nieruchomość została kupiona.
Przy domu jednorodzinnym trzeba uwzględnić konstrukcję, elementy stałe i kosztowne instalacje.
Oddzielnie warto określić wartość ruchomości.
Modernizacja domu a aktualizacja polisy
Montaż fotowoltaiki, pompy ciepła, pergoli czy nowego ogrodzenia może znacząco zwiększyć wartość nieruchomości.
Jeżeli pierwotna polisa została zawarta przed modernizacją, warto ją ponownie przeanalizować.
Inaczej może się okazać, że zakres nie odpowiada aktualnemu stanowi majątku.
Co zrobić przed zapowiadaną wichurą
Jeżeli prognozy wskazują na możliwość bardzo silnego wiatru, warto zabezpieczyć posesję.
Luźne przedmioty na tarasie i w ogrodzie powinny zostać schowane lub odpowiednio przymocowane.
Markizy należy złożyć zgodnie z zasadami producenta.
Warto zamknąć okna i drzwi oraz sprawdzić przedmioty, które mogłyby zostać poderwane przez wiatr.
Takie działania mogą ograniczyć szkody w swoim domu i u sąsiadów.
Co zrobić bezpośrednio po wichurze
Najpierw należy sprawdzić, czy sytuacja jest bezpieczna.
Nie należy zbliżać się do zerwanych przewodów, uszkodzonych drzew ani niestabilnych elementów konstrukcji.
Jeżeli budynek jest bezpieczny, można rozpocząć dokumentowanie szkód.
Zdjęcia warto wykonać przed większymi pracami naprawczymi.
Jeżeli trzeba wykonać tymczasowe zabezpieczenie, aby ograniczyć dalsze szkody, warto również je udokumentować.
Dokumentowanie szkody
Dobre zdjęcia powinny pokazywać zarówno ogólny zakres zniszczeń, jak i poszczególne uszkodzone elementy.
Warto sfotografować dach, elewację, wnętrze oraz zniszczone wyposażenie.
Jeżeli drzewo lub inny przedmiot spowodował szkodę, warto udokumentować także tę przyczynę.
Przy większych stratach przydatne mogą być również dokumenty dotyczące wartości uszkodzonych elementów.
Tymczasowe zabezpieczenie dachu
Po wichurze może być konieczne szybkie zabezpieczenie powstałego otworu.
Celem jest ograniczenie dalszego przedostawania się wody.
Nie należy jednak podejmować niebezpiecznych prac samodzielnie.
Jeżeli dach jest niestabilny albo warunki pogodowe nadal są złe, naprawę powinny wykonywać odpowiednio przygotowane osoby.
Czy można rozpocząć naprawę od razu
W sytuacji, gdy brak zabezpieczenia prowadziłby do dalszej szkody, konieczne działania mogą być potrzebne szybko.
Warto jednak przed większym remontem odpowiednio udokumentować stan nieruchomości.
Należy zachowywać faktury i rachunki dotyczące prac oraz materiałów.
Dokładna procedura zgłoszenia wynika z warunków wybranej polisy.
Koszty uprzątnięcia szkody
Po wichurze konieczne może być usunięcie fragmentów pokrycia, połamanych gałęzi albo innych zniszczonych elementów.
Niektóre polisy mogą obejmować określone koszty związane z uprzątnięciem pozostałości.
Warto sprawdzić, czy obowiązuje osobny limit.
Przy dużej szkodzie wydatki na samo uporządkowanie terenu mogą być znaczące.
Home assistance po wichurze
W ramach ubezpieczenia nieruchomości może być dostępne assistance domowe.
Zakres zależy od konkretnego wariantu.
Może zapewniać organizację pomocy specjalisty albo inne usługi po nagłym zdarzeniu.
Nie należy jednak traktować assistance jako zamiennika odpowiedniej sumy ubezpieczenia domu.
Wyłączenia odpowiedzialności
Polisa może zawierać sytuacje, w których odpowiedzialność jest ograniczona.
Znaczenie może mieć zły stan techniczny budynku, długotrwałe zaniedbania albo inne okoliczności określone w dokumentacji.
Dlatego właściciel powinien przeczytać nie tylko listę zdarzeń objętych ochroną.
Równie ważne są wyłączenia oraz obowiązki związane z utrzymaniem nieruchomości.
Najczęstsze błędy przy ubezpieczeniu od wichury
Pierwszym błędem jest założenie, że ubezpieczenie głównego budynku automatycznie obejmuje całe mienie na posesji.
Drugim jest pomijanie garażu, budynków gospodarczych, fotowoltaiki czy kosztownej pergoli.
Kolejnym problemem jest zbyt niska suma ubezpieczenia po modernizacji domu.
Właściciele nie zawsze sprawdzają również ochronę ruchomości, mimo że po uszkodzeniu dachu deszcz może zniszczyć wyposażenie.
Błędem jest także brak regularnej kontroli stanu technicznego dachu.
Jak wybrać ubezpieczenie domu od wichury i silnego wiatru
Najpierw trzeba sprawdzić, w jaki sposób konkretna polisa definiuje silny wiatr oraz jakie szkody związane z tym zdarzeniem są objęte ochroną.
Następnie należy ustalić właściwą wartość domu i elementów stałych.
Warto osobno zabezpieczyć ruchomości, ponieważ uszkodzenie dachu może prowadzić do zalania wnętrza.
Kolejnym etapem jest sprawdzenie dodatkowych obiektów i instalacji. Garaż, budynek gospodarczy, fotowoltaika, pompa ciepła, ogrodzenie czy pergola mogą wymagać odpowiedniego uwzględnienia w zakresie.
Właściciel powinien również przeanalizować OC w życiu prywatnym oraz assistance domowe, jeśli występują w danym wariancie.
Na końcu trzeba przeczytać wyłączenia oraz wymagania dotyczące stanu technicznego budynku.
Dobrze dobrane ubezpieczenie domu od wichury powinno chronić nie tylko samo pokrycie dachowe. Silny wiatr może uruchomić cały łańcuch szkód obejmujący elewację, instalacje, wnętrze i wyposażenie. Dlatego rzeczywista wartość polisy zależy od szerokości ochrony całej nieruchomości oraz prawidłowo ustalonych sum ubezpieczenia.


Post Comment